Hace unos días, un gráfico de Stock Trader’s Almanac me llamó especialmente la atención. En él se muestra el comportamiento estacional que históricamente han tenido los principales índices estadounidenses durante el mes de Septiembre en años de elecciones de mitad de mandato (midterms).
Con septiembre ya en marcha y las primeras señales de esa debilidad histórica comenzando a aparecer en el mercado, me pareció interesante profundizar un poco más en los datos.
En lugar de limitarnos a aceptar el patrón estacional como una especie de verdad absoluta, quise centrar el análisis en el S&P 500 y plantear una pregunta bastante sencilla:
¿Qué ha ocurrido realmente durante el mes de Septiembre en los años de elecciones de mitad de mandato?
Si observamos el gráfico de estacionalidad histórica de Stock Trader’s Almanac, vemos que, por ahora, el S&P 500, el Nasdaq, el Russell 2000 y el Dow Jones parecen estar comportándose de manera bastante similar a lo que sugiere el patrón histórico: Septiembre vuelve a mostrar su cara más débil. Históricamente, la presión bajista ha tendido a intensificarse durante la segunda mitad del mes.
Y esto resulta especialmente interesante este año, aunque tanto el Dow Jones como el Russell 2000 ya acumulan caídas superiores al 3 % en lo que llevamos de Septiembre, situándose cerca de los retrocesos medios que históricamente han registrado durante este mes.
Pero hay un matiz importante.
En lugar de analizar el comportamiento de Septiembre durante todos los años, quise ir un paso más allá y centrarme exclusivamente en aquellos en los que se celebran elecciones de mitad de mandato en Estados Unidos.
Septiembre en años de elecciones de mitad de mandato
Para este ejercicio, decidimos centrarnos exclusivamente en el S&P 500 y analizar su comportamiento durante el mes de septiembre en los años de elecciones de mitad de mandato en Estados Unidos.
El ciclo electoral de 2026 incorpora, además, una variable adicional: el cambio de liderazgo en la Reserva Federal. Kevin Warsh sucedió a Jerome Powell como presidente de la Fed el 22 de mayo de 2026, añadiendo otro factor potencialmente relevante a un contexto electoral que ya presenta sus propias particularidades.
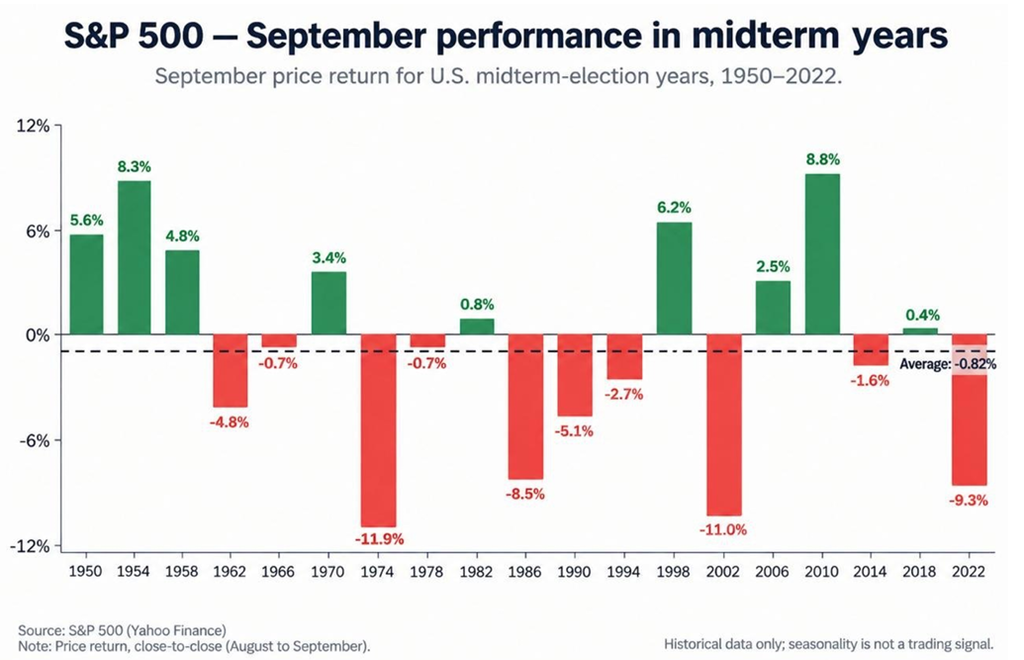
Utilizando datos históricos de Yahoo Finance, recopilamos las rentabilidades del S&P 500 durante el mes de septiembre de todos los años en los que se celebraron elecciones de mitad de mandato entre 1950 y 2022.
El resultado es una muestra de 19 meses de septiembre correspondientes a años electorales de mitad de mandato.
La asimetría entre los septiembres alcistas y bajistas
Para entender mejor esta asimetría, decidí dividir la muestra entre los septiembres que terminaron en positivo y aquellos que cerraron con pérdidas, calculando la rentabilidad media de cada grupo.
Empecemos por los nueve septiembres alcistas registrados durante años de elecciones de mitad de mandato.
La subida media fue de aproximadamente:
+4,5 %
Ahora fijémonos únicamente en los diez septiembres bajistas.
La caída media fue de:
−5,63 %
Y aquí es donde los datos empiezan a ponerse interesantes.
La diferencia entre un 47,4 % de septiembres positivos y un 52,6 % de negativos es relativamente pequeña.
Pero cuando observamos la magnitud de los movimientos, la historia cambia.
En términos absolutos, las caídas medias durante los septiembres bajistas han sido aproximadamente un 25 % mayores que las subidas medias registradas durante los septiembres alcistas.
Dicho de otra manera:
Históricamente, los bajistas apenas han tenido ventaja en cuanto a frecuencia. La verdadera diferencia está en la magnitud de los movimientos.
¿Es suficiente para ponerse corto en el S&P 500?
Por sí solo, desde luego que no.
Los datos históricos nos ofrecen una conclusión bastante más interesante que limitarnos a afirmar que septiembre es un mes bajista.
De los 19 septiembres correspondientes a años de elecciones de mitad de mandato entre 1950 y 2022, prácticamente la mitad terminaron en positivo y la otra mitad en negativo.
Lo verdaderamente interesante no es tanto la frecuencia de las caídas, sino lo que ha ocurrido históricamente cuando esas caídas se han materializado.
Los septiembres bajistas han registrado, de media, movimientos de mayor magnitud que los alcistas.
Es un dato que merece nuestra atención, pero conviene no confundir una tendencia estadística con una señal de trading.
Al fin y al cabo, estamos hablando de una muestra de apenas 19 observaciones.
Cada ciclo presenta sus propias particularidades: distintos entornos macroeconómicos, políticas monetarias, valoraciones bursátiles y estructuras de mercado.
La estacionalidad histórica puede ayudarnos a poner las cosas en perspectiva, pero no determina lo que sucederá a continuación.
Dicho esto, el momento en el que nos encontramos en 2026 hace que el patrón resulte especialmente interesante.
Estamos entrando en la parte de septiembre que históricamente ha mostrado una mayor debilidad estacional, mientras atravesamos un año de elecciones de mitad de mandato y un cambio de liderazgo en la Reserva Federal.
Pero eso no significa que debamos asumir que el S&P 500 tiene necesariamente que caer.
El siguiente paso no es intentar adivinar lo que hará el mercado basándonos en lo que ocurrió en el pasado.
Es observar si el comportamiento del precio empieza a confirmar esa tendencia histórica.
Porque, al final, por muy interesantes que sean las estadísticas, la última palabra siempre la tiene el mercado.