Hace unos días hablamos de la debilidad estacional que históricamente caracteriza al mes de Septiembre y analizamos con algo más de detalle cómo se ha comportado el S&P 500 durante los años en los que se celebran elecciones de mitad de mandato en Estados Unidos (midterms).
https://thetradingtalks.net/september-weakness-in-midterm-years-what-does-history-tell-us/
Ahora que septiembre entra en su recta final, las cosas parecen estar desarrollándose de una manera algo distinta a la que sugerían las estadísticas.
Los principales índices estadounidenses han seguido avanzando, desafiando esa debilidad histórica de la que hablábamos. Y, al menos si nos fijamos únicamente en los índices, el mercado continúa mostrando una fortaleza considerable.
Pero si miramos un poco más allá de los grandes índices, la situación no parece tan saludable como podría pensarse.
El siguiente gráfico, compartido por ZeroHedge, me llamó especialmente la atención.
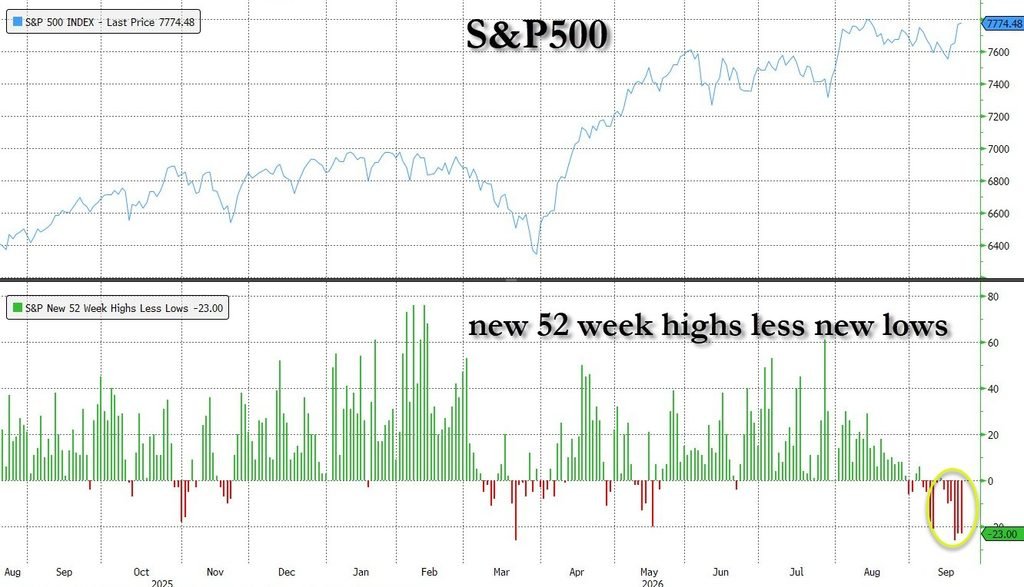
Como podemos observar en el gráfico, el indicador mide algo bastante sencillo: la diferencia entre el número de empresas del S&P 500 que alcanzan nuevos máximos de 52 semanas y aquellas que registran nuevos mínimos en ese mismo periodo.
Una lectura positiva significa que hay más valores marcando nuevos máximos que nuevos mínimos, lo que sugiere una participación más amplia en las subidas del mercado. Una lectura negativa indica justamente lo contrario.
Lo interesante de la situación actual es que este indicador ha entrado en terreno negativo mientras el S&P 500 continúa cotizando cerca de sus máximos históricos.
Dicho de otra manera: el índice sigue mostrando fortaleza, pero cada vez son menos las empresas que parecen acompañarlo.
Y aquí es donde surge una pregunta que, desde mi punto de vista, merece la pena plantearse:
Si la participación del conjunto del mercado se está debilitando mientras el índice sigue cerca de máximos históricos, ¿qué está ocurriendo realmente bajo la superficie? Y, sobre todo, ¿quién está sosteniendo las subidas?
¿Quién está sosteniendo realmente las subidas del mercado?
Para entender cómo es posible que el S&P 500 continúe cerca de sus máximos históricos mientras la amplitud del mercado se deteriora, primero debemos comprender cómo está construido el índice.
El S&P 500 está ponderado por capitalización bursátil. Dicho de forma sencilla: cuanto mayor es el valor de mercado de una empresa, mayor es su influencia sobre el comportamiento del índice.
Y aquí es donde entran en escena las famosas Siete Magníficas.
Nvidia, Apple, Microsoft, Alphabet, Amazon, Meta y Tesla representan aproximadamente un tercio de la capitalización total del S&P 500.
El siguiente gráfico utiliza datos de 2024, pero el grado de concentración del índice sigue siendo sorprendentemente similar en la actualidad.
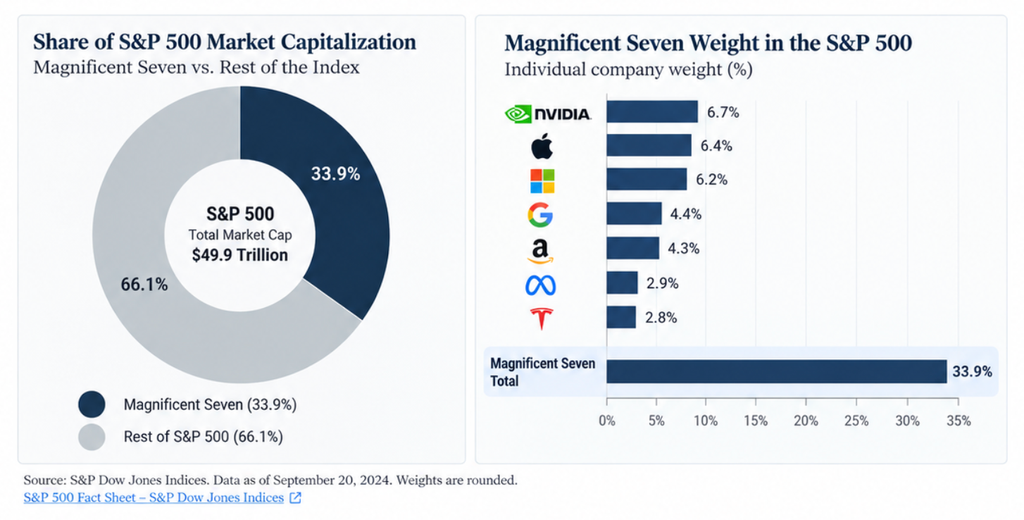
Siete empresas.
Más del 30 % del índice.
Este nivel de concentración permite que el S&P 500 continúe avanzando incluso cuando la participación del conjunto del mercado empieza a debilitarse.
Y el momento en el que se está produciendo esta divergencia resulta especialmente interesante.
Durante las últimas sesiones, las Siete Magníficas han experimentado una subida considerable. Si utilizamos el ETF MAGS como referencia para medir su comportamiento conjunto, el grupo se revalorizó aproximadamente un 4 % entre el 15 y el 22 de septiembre.
Así que, mientras el número de empresas del S&P 500 que registran nuevos mínimos de 52 semanas supera al de aquellas que alcanzan nuevos máximos, las compañías con mayor peso dentro del índice han seguido subiendo.
Y esto ayuda a explicar cómo ambas cosas pueden estar ocurriendo al mismo tiempo.
El índice nos está contando una historia. Las empresas que lo componen parecen estar contándonos otra.
La pregunta ahora es: ¿durante cuánto tiempo podrán seguir las grandes tecnológicas sosteniendo el mercado sobre sus hombros mientras las divergencias continúan acumulándose bajo la superficie?