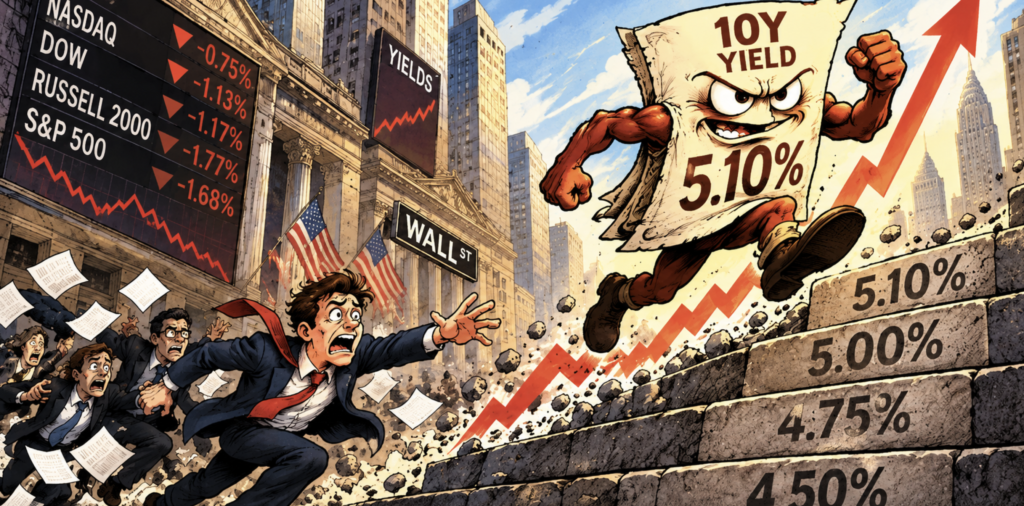
Ayer, la rentabilidad del bono estadounidense a 10 años superó el 5,10 %, después de una subida prácticamente ininterrumpida durante toda la sesión.
Pero no fue únicamente una cuestión del bono estadounidense a 10 años.
Las rentabilidades de la deuda soberana subieron en los principales mercados internacionales, lo que sugiere que estábamos presenciando algo más amplio: un reajuste de las valoraciones en el mercado global de renta fija.
Y, por supuesto, las bolsas no tardaron en darse por aludidas.
El Russell 2000 cayó un 1,77 %, encabezando las pérdidas, seguido del Nasdaq Composite, con un retroceso del 1,13 %, el S&P 500, que cedió un 0,75 %, y el Dow Jones, que perdió un 0,68 %.
Existe una vieja idea en los mercados: cuando las rentabilidades suben demasiado y demasiado rápido, tarde o temprano algo acaba rompiéndose.
Y aunque una sola sesión no es suficiente para llegar a semejante conclusión, la velocidad del movimiento de ayer merece nuestra atención.
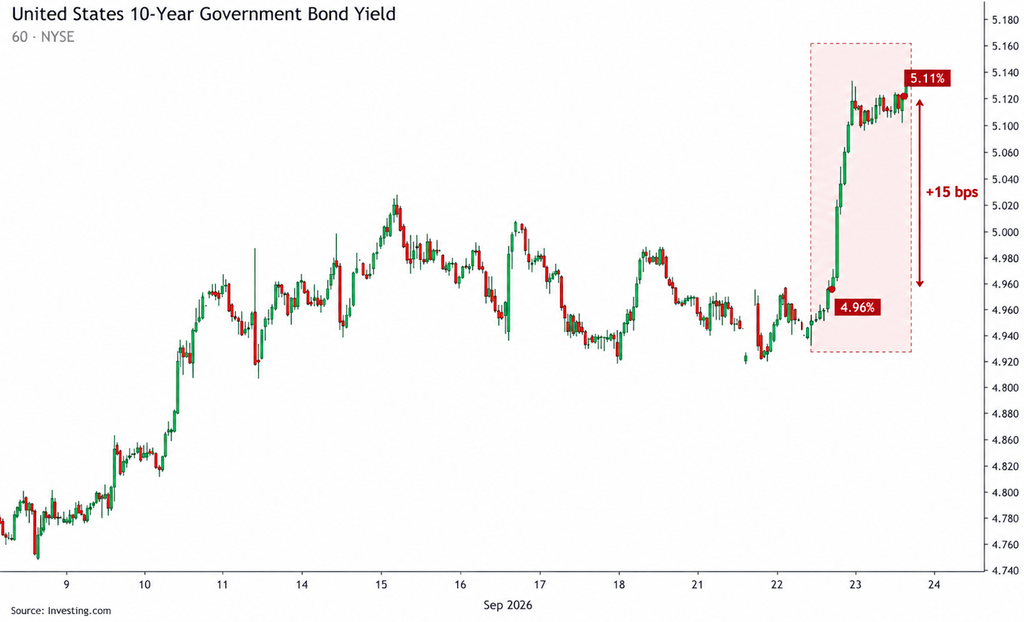
Como muestra el gráfico de Investing.com, el movimiento de ayer destaca a simple vista.
La rentabilidad del bono a 10 años pasó de aproximadamente el 4,96 % a superar el 5,10 % en cuestión de horas. Un reajuste extraordinariamente rápido para un mercado de semejante tamaño e importancia.
Y aquí hay un matiz que considero fundamental.
El problema no es necesariamente el 5,10 %. El problema es la velocidad con la que hemos llegado hasta ahí.
Los mercados pueden adaptarse a unas rentabilidades más elevadas cuando el ajuste se produce de forma gradual. Pero cuando estas aumentan entre 10 y 15 puntos básicos en una sola sesión, las acciones, el crédito y las posiciones apalancadas disponen de mucho menos tiempo para adaptarse.
Y es precisamente en esas circunstancias cuando la volatilidad puede empezar a extenderse más allá del mercado de bonos.
La Fed dice una cosa. El mercado de bonos descuenta otra.
La Reserva Federal lleva tiempo intentando transmitir una trayectoria hacia una política monetaria progresivamente más flexible.
Pero, claro, que la Fed tenga una hoja de ruta no significa que el mercado esté obligado a compartirla.
Y ayer, el mercado de bonos decidió llevarle la contraria.
El movimiento no respondió a un único titular. Varios factores coincidieron prácticamente al mismo tiempo.
Primero llegaron los datos económicos.
El índice PMI compuesto preliminar de S&P Global para Estados Unidos subió hasta los 58,4 puntos en septiembre, frente a los 56,0 de agosto, alcanzando su nivel más alto desde julio de 2021. Mientras tanto, los indicadores de costes de producción apuntaban a una persistencia de las presiones inflacionistas.
Después llegó la Reserva Federal.
El gobernador Michael Barr señaló que probablemente serían necesarias nuevas subidas de tipos de interés, argumentando que los riesgos inflacionistas habían aumentado mientras que los riesgos para el mercado laboral se habían reducido.
Y, por último, llegó la subasta del Tesoro estadounidense.
El Tesoro colocó 70.000 millones de dólares en bonos a cinco años, con una rentabilidad del 5,033 %, la más elevada registrada en una subasta de ese vencimiento desde 2006.
La demanda dejó bastante que desear.
La ratio de cobertura (bid-to-cover) se situó en 2,21, por debajo de la media de 2,33 de los seis meses anteriores. Además, la rentabilidad de adjudicación superó en aproximadamente tres puntos básicos la rentabilidad previa a la subasta.
Traducido a un lenguaje más sencillo: los inversores exigieron una rentabilidad mayor para absorber la nueva deuda.
Crecimiento económico sólido. Presiones inflacionistas persistentes. Una Reserva Federal que todavía contempla nuevas subidas de tipos. Y una demanda menos entusiasta por la deuda pública.
Desde luego, no parece la combinación ideal para quienes esperan una relajación de las rentabilidades.
Y aquí es donde cobra importancia distinguir entre lo que decide la Fed y lo que determina el mercado de bonos.
La Reserva Federal controla directamente su tipo de interés oficial, pero no puede dictar sin más a qué rentabilidad deben negociarse los bonos del Tesoro a 10 o 30 años.
Las rentabilidades a largo plazo incorporan expectativas sobre inflación, crecimiento económico y política monetaria futura, pero también otros factores, como la oferta de deuda pública y la compensación adicional que exigen los inversores por asumir el riesgo de mantener bonos de mayor duración.
Por eso, cuando las rentabilidades a largo plazo suben con fuerza mientras la Fed intenta orientar su política hacia una posición más acomodaticia, es posible que el mercado esté cuestionando parte de ese relato.
Quizá la inflación resulte más persistente de lo previsto.
Quizá la economía sea demasiado resistente como para permitir que los tipos bajen al ritmo que muchos esperan.
Quizá los inversores simplemente estén exigiendo una mayor compensación para absorber una oferta de deuda pública cada vez más abundante.
O quizá —y esta suele ser la explicación menos espectacular, pero también la más razonable— estemos ante una combinación de las tres.
Sea cual sea el motivo, el mensaje de ayer resulta difícil de ignorar:
Que la Fed quiera avanzar hacia una política monetaria más flexible no significa que el coste del dinero vaya a bajar automáticamente en todos los mercados.
¿Y por qué debería importarle esto a la bolsa?
Aquí es donde el mercado de bonos empieza a convertirse en un problema para las acciones.
Cuando suben las rentabilidades de la deuda pública, también aumenta el listón que deben superar las inversiones en bolsa para resultar atractivas.
Si los inversores pueden obtener rentabilidades cada vez más interesantes mediante deuda pública relativamente segura, el incentivo para asumir riesgos adicionales en otros activos disminuye.
De repente, las acciones tienen que competir con una alternativa que resultaba bastante menos atractiva cuando las rentabilidades de los bonos eran mucho más bajas.
Pero hay otro efecto, quizá todavía más importante.
El valor de una acción depende, en buena medida, de los flujos de caja que se espera que la empresa genere en el futuro.
Cuando suben los tipos de interés y las rentabilidades de los bonos, también tiende a aumentar la tasa utilizada para descontar esos flujos de caja futuros.
Y cuanto mayor es esa tasa de descuento, menor es el valor que atribuimos hoy a los beneficios que esperamos recibir mañana.
Esto puede resultar especialmente incómodo para las compañías de crecimiento con valoraciones elevadas, cuyo precio depende en gran medida de beneficios que todavía tardarán años en materializarse.
Y el problema no termina en las valoraciones bursátiles.
Unas rentabilidades más altas pueden traducirse, con el tiempo, en hipotecas más caras, mayores costes de financiación empresarial, refinanciaciones más costosas y unas condiciones financieras más restrictivas para el conjunto de la economía.
Por eso las subidas de las rentabilidades de los bonos pueden acabar convirtiéndose en un problema para la bolsa.
No porque el 5,10 % sea una especie de frontera mágica que haga saltar todo por los aires, sino porque cuanto más suben las rentabilidades —y cuanto más rápido lo hacen—, mayor puede ser la presión que ejercen sobre el sistema financiero.
¿Qué estoy vigilando ahora?
El movimiento de ayer no significa necesariamente que algo esté a punto de romperse.
Pero sí hace que resulte cada vez más difícil para los inversores en bolsa seguir ignorando lo que ocurre en el mercado de bonos.
Si las rentabilidades se estabilizan, las acciones podrían disponer de tiempo suficiente para asimilar el reajuste.
Si continúan subiendo, especialmente en los vencimientos más largos de la curva, será cada vez más difícil ignorar la presión sobre las valoraciones y las condiciones financieras.
Y esto nos devuelve a la discrepancia que estamos observando actualmente entre la Reserva Federal y el mercado.
La Fed transmite que la política monetaria puede flexibilizarse gradualmente.
El mercado de bonos parece preguntarse si el contexto económico, inflacionista y fiscal permitirá que las condiciones financieras acompañen ese movimiento.
Por ahora, no me obsesionaría demasiado con si el bono a 10 años cotiza al 5,00 %, al 5,10 % o al 5,20 %.
Me concentraría en algo bastante más importante:
¿Hasta dónde pueden seguir subiendo las rentabilidades —y a qué velocidad— antes de que la bolsa empiece a decirnos que algo se está rompiendo?