Muchos se calentaron durante el fin de semana.
Algunos operadores y cuentas financieras en X anticipaban lo que podía convertirse en un nuevo apocalipsis bursátil: caídas de entre el 15 % y el 20 % en una sola sesión.
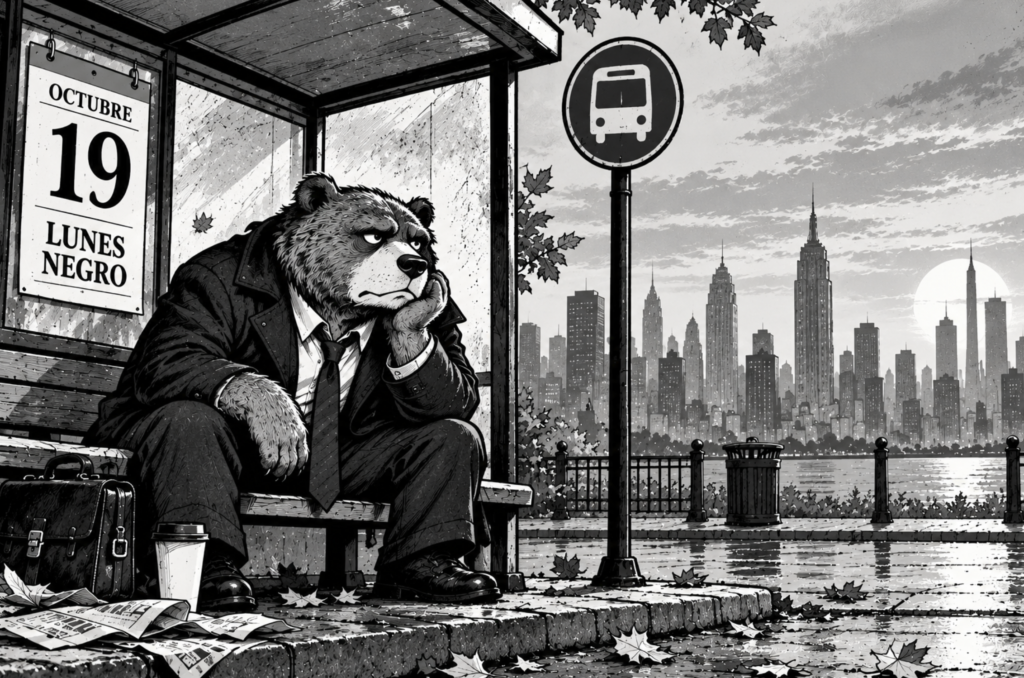
Un Lunes Negro en toda regla.
Los osos tenían ganas. Muchas ganas.
Después de meses viendo cómo el mercado subía contra viento y marea, prácticamente sin importar lo que le echaran encima, el lado bajista parecía estar esperando su momento.
Y, en cierto modo, es comprensible.
Porque pocas cosas resultan tan frustrantes como tener una larga lista de argumentos razonables para defender una caída y observar cómo el mercado continúa haciendo exactamente lo contrario.
Todo esto, creo, ha ido acumulando una frustración considerable entre quienes llevan tiempo esperando una corrección de verdad. Una oportunidad para darle la vuelta a la tortilla y demostrar, por fin, que no estaban tan equivocados.
Y qué mejor ocasión que el 39.º aniversario del famoso Lunes Negro de 1987.
El escenario parecía servido. Las comparaciones históricas, los gráficos inquietantes y las advertencias sobre un posible desplome empezaron a alimentar una narrativa que, como tantas otras en los mercados, resultaba demasiado atractiva como para ignorarla.
Bien, el lunes llegó. Y el apocalipsis, como tantas otras veces, decidió no presentarse.
El S&P 500 cerró con una subida del 0,41 % y el Nasdaq avanzó un 1,11 %. El Dow Jones y el Russell 2000, sin embargo, no parecieron compartir el mismo entusiasmo: el primero retrocedió un 0,07 % y el segundo apenas consiguió sumar un modesto 0,25 %.
Y tampoco resulta demasiado difícil entenderlo.
El miedo que sacudió a las neoclouds durante el viernes, junto con la corrección de las Siete Magníficas y otras grandes tecnológicas, encontró cierto alivio al comenzar la semana.
Pero una cosa es que las grandes tecnológicas respiren y otra muy distinta que el conjunto del mercado haya dejado atrás sus preocupaciones.
De hecho, la amplitud siguió siendo negativa, con más valores cayendo que subiendo tanto en la Bolsa de Nueva York como en el Nasdaq.
El lunes no llegó el desplome que algunos esperaban. Pero tampoco aparecieron demasiadas señales de que el peligro hubiera desaparecido.
No descartaría que los índices todavía tengan que atravesar algunas sesiones de debilidad y que el mercado necesite seguir corrigiendo parte del posicionamiento excesivo acumulado en determinados sectores.
En el S&P 500, la zona de los 7.650–7.600 puntos aparece como una primera referencia de soporte importante.
Y si el mercado decide adelantar Halloween y darnos algún que otro susto, los 7.500 puntos, una zona donde anteriormente encontró suelo, podrían convertirse en el siguiente candidato para intentar frenar una corrección más profunda.
Pero vamos al lío.
La moraleja de esta historia es bastante sencilla: nadie tiene una bola de cristal. Y por mucho que se repita una narrativa, eso no significa que el mercado tenga que seguirla.
De hecho, en ocasiones sucede exactamente lo contrario. Cuando demasiados operadores parecen convencidos de que algo va a ocurrir, ese exceso de consenso puede convertirse en una señal interesante de sentimiento contrario.
No significa que debamos apostar automáticamente contra la mayoría, pero sí que conviene prestar atención.
Porque, si nos ponemos a ello, todos somos capaces de encontrar argumentos razonables para justificar prácticamente cualquier escenario. Los alcistas tienen los suyos. Los bajistas, también.
Y ambos pueden estar perfectamente equivocados.
Al final, por muy convincente que resulte nuestra interpretación, el precio es el que tiene la última palabra.
Así que, en lugar de empeñarnos en adivinar qué debería hacer el mercado, quizá sea más útil observar qué está haciendo realmente.
Hacia dónde se mueve, con qué fuerza lo hace y qué señales tenemos delante para valorar si las probabilidades favorecen a los alcistas o a los bajistas.
Porque una cosa es tener una opinión sobre el mercado.
Y otra muy distinta es dejar que esa opinión nos impida verlo con claridad.
Hasta la próxima.