Menuda semana.
Hemos pasado de la euforia por los nuevos máximos históricos a la octubrefobia en cuestión de horas. Y, por el camino, hemos asistido a una creciente polarización entre quienes parecen tener muy claro lo que el mercado debería hacer a continuación.
No es que alcistas y bajistas carezcan de argumentos. Todo lo contrario. Ambos tienen razones de peso para defender sus respectivas posiciones.
El problema, al menos desde mi punto de vista, es que unos y otros parecen demasiado empeñados en imponer sus narrativas al mercado.
Y desde mi humilde rincón del mundo del trading, permítanme adelantarles un pequeño spoiler:
El mercado va a hacer lo que le dé la gana.
En favor de los toros
Acabamos de alcanzar nuevos máximos históricos y, pese a la corrección, la estructura alcista de fondo sigue intacta.
Las rentabilidades de los bonos han comenzado, por fin, a retroceder, aunque no podemos descartar que se trate simplemente de un agotamiento temporal de la presión vendedora sobre la deuda estadounidense. Mientras tanto, las expectativas de beneficios empresariales continúan siendo relativamente optimistas.
En otras palabras, los alcistas siguen teniendo motivos de sobra para pensar que estamos ante una corrección dentro de una tendencia ascendente, y no necesariamente ante el comienzo de algo bastante más desagradable.
En favor de los osos
Ya hemos presenciado un rechazo considerable desde los máximos históricos. Y aunque las rentabilidades de los bonos han retrocedido, siguen en niveles suficientemente elevados como para ejercer presión sobre las valoraciones bursátiles.
Las tecnológicas empiezan a mostrar síntomas de agotamiento y la amplitud de mercado —sí, la dichosa amplitud de mercado de la que no se ha dejado de hablar esta semana— continúa mostrando debilidad.
El problema no es únicamente que el mercado esté corrigiendo. Es que el conjunto del índice parece depender cada vez más de un grupo relativamente reducido de compañías para mantenerse a flote.
¿Y ahora qué?
Con semejante panorama, puedo entender perfectamente que muchos traders estén algo desorientados. Yo me incluyo.
Hay demasiados ¿y si…? sobre la mesa.
Cada argumento parece encontrar un contraargumento igual de convincente y, dependiendo de a quién escuchemos, podríamos estar a las puertas de los 8.000 puntos o encaminándonos directamente hacia los 7.000.
¿Y si las rentabilidades de los bonos siguen cayendo? ¿Y si mejora la amplitud de mercado? ¿Y si las grandes tecnológicas recuperan el impulso?
Pero, claro, ¿y si las rentabilidades vuelven a dispararse? ¿Y si la debilidad interna termina pasando factura a los grandes índices? ¿Y si esos nuevos máximos históricos resultan haber sido un techo temporal?
Podríamos pasarnos horas analizando escenarios y encontrando argumentos perfectamente razonables para defender cada uno de ellos.
Y ahí está precisamente el problema: cuanto más nos empeñamos en anticipar lo que hará el mercado, más fácil resulta confundir nuestras expectativas con lo que realmente está ocurriendo.
Volvamos al precio
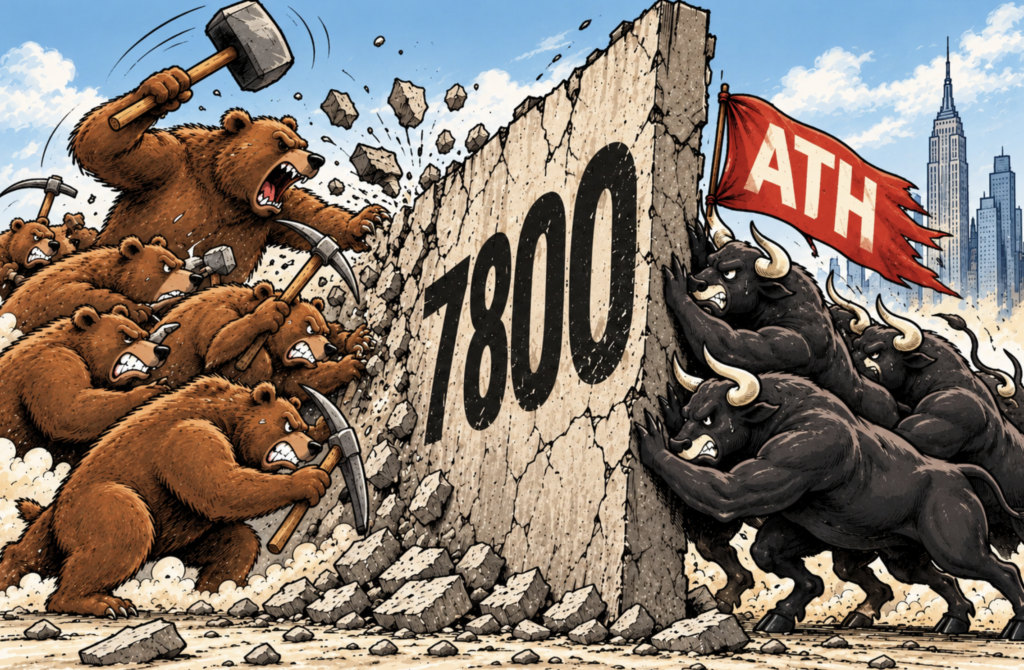
Por ahora, considero que una recuperación clara y convincente de los 7.800 puntos reforzaría el escenario alcista y podría abrir la puerta hacia los 7.850 y, posteriormente, los 7.900.
Pero vayamos paso a paso.
Por el contrario, nuevos rechazos en torno a los 7.800 y cierres sostenidos por debajo de ese nivel darían más argumentos a los bajistas, con los 7.750 como primera zona a vigilar —un nivel que volvió a ponerse a prueba ayer sin llegar a romperse de forma decisiva— y, posteriormente, la verdadera prueba de fuego en torno a los 7.700.
Personalmente, no tengo ni idea de si veremos antes los 8.000 o los 7.000 puntos.
Y, francamente, tampoco creo que necesitemos saberlo.
Lo que sí sé es que el mercado no tiene la más mínima obligación de cumplir nuestras expectativas, por muy convincentes que nos parezcan los argumentos que las sostienen.
Puede que tengan razón los alcistas. Puede que la tengan los bajistas. O puede que el mercado encuentre una tercera alternativa para dejarnos a todos con cara de idiotas.
Mientras tanto, prefiero concentrarme en lo que realmente está haciendo el precio antes que obsesionarme con lo que, según mis propias expectativas, debería estar haciendo.
Porque, al final del día, podemos discutir sobre narrativas todo lo que queramos, pero la última palabra siempre la tiene el mercado.