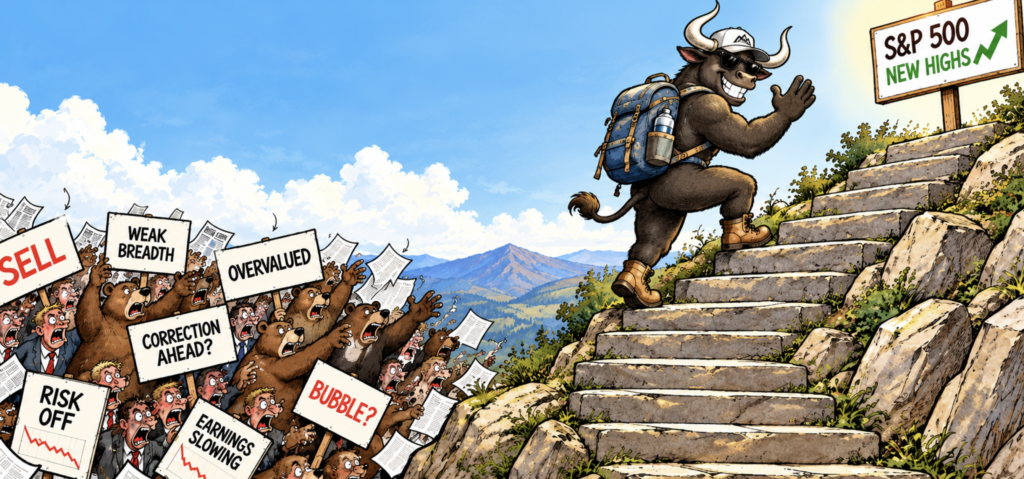
Sobran los motivos para mirar este mercado con cierta cautela.
Las rentabilidades de los bonos han vuelto a niveles difíciles de ignorar. La amplitud de mercado acumula 10 sesiones consecutivas en negativo, con más valores bajando que subiendo, mientras que el S&P 500 equiponderado (RSP) ha retrocedido aproximadamente un 5,6 %.
En condiciones normales, cabría esperar que semejante debilidad empezara a reflejarse de forma más evidente en el índice.
Pero no.
El S&P 500 sigue aguantando cerca de sus máximos, sostenido en buena medida por un puñado de gigantes tecnológicos que parecen haberse echado el índice entero a la espalda.
Y, evidentemente, eso tiene sus riesgos.
Si esas compañías empiezan a caer mientras el resto del mercado continúa mostrando semejante debilidad, no parece que haya demasiados candidatos dispuestos a tomar el relevo.
Pero hay otro detalle que merece nuestra atención.
La distancia entre lo que nos cuenta el índice y lo que realmente está ocurriendo bajo la superficie empieza a ser difícil de ignorar.
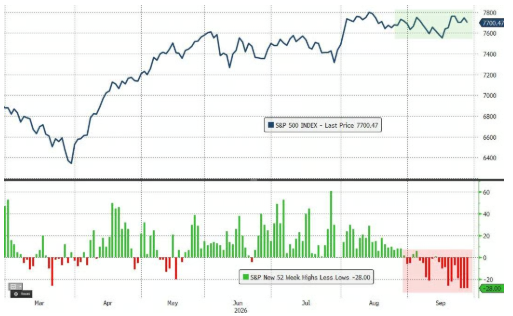
El gráfico deja el problema bastante claro.
El S&P 500 sigue resistiendo, pero cada vez son menos los valores que acompañan las subidas. Los nuevos mínimos ganan terreno frente a los nuevos máximos, mientras el índice, aparentemente ajeno a todo lo que ocurre bajo la superficie, continúa relativamente cerca de sus máximos históricos.
Tom McClellan señalaba recientemente una divergencia similar utilizando los nuevos mínimos de la Bolsa de Nueva York (NYSE New Lows).
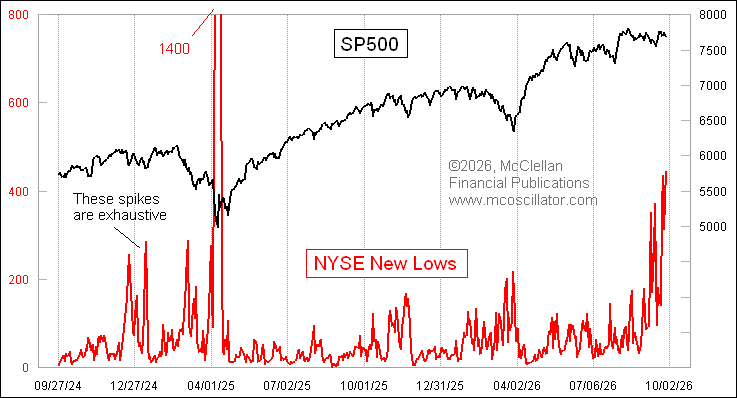
El aumento de los nuevos mínimos es considerable. Históricamente, cuando estos empiezan a multiplicarse, suele ser señal de que algo no marcha demasiado bien bajo la superficie del mercado.
Así que no, no conviene ignorar lo que nos está diciendo la amplitud.
Pero aquí viene lo que personalmente me resulta más interesante.
Tenemos rentabilidades de los bonos elevadas, una amplitud de mercado debilitada, nuevos mínimos en aumento y un índice equiponderado que se está quedando claramente rezagado.
A los bajistas, desde luego, no les faltan argumentos.
Y, sin embargo, el S&P 500 sigue sin ceder.
¿Y si mejora la amplitud de mercado?
La mayor parte del debate sobre la amplitud de mercado gira ahora mismo en torno a qué podría ocurrir si sigue deteriorándose. Y no faltan razones para preocuparse, especialmente si las grandes tecnológicas terminan mostrando también signos de debilidad.
Pero creo que merece la pena contemplar la otra cara de la moneda.
Si las rentabilidades de los bonos se estabilizan, empiezan a reducirse los nuevos mínimos y algunos de los valores que se han quedado rezagados comienzan a recuperarse, el S&P 500 ya no tendría que depender tanto de ese puñado de gigantes tecnológicos.
Bastaría una mejora relativamente modesta en la participación del resto del mercado para cambiar el panorama con bastante rapidez.
Y no, no estoy insinuando que una amplitud de mercado débil sea, por algún extraño motivo, una señal alcista. No lo es.
Lo que intento decir es algo bastante más sencillo: la debilidad bajo la superficie del mercado es evidente, pero hasta ahora no ha sido suficiente para hacer caer al propio índice.
Y eso convierte la evolución de la amplitud durante las próximas sesiones en algo especialmente relevante.
Si continúa deteriorándose y las grandes compañías que sostienen el índice terminan cediendo, las señales de advertencia habrán estado más que justificadas.
Pero si la amplitud comienza a mejorar mientras esos mismos líderes mantienen sus posiciones, de repente tendremos una subida respaldada por un número mucho mayor de compañías.
Por ahora, creo que la forma más sencilla de interpretar esta situación es volver a lo de siempre: el precio.
Las señales de advertencia están ahí. El mercado, sencillamente, todavía no las ha confirmado.